
Télécharger The European market volume for video games: Consumer spending 2021–2025 ici
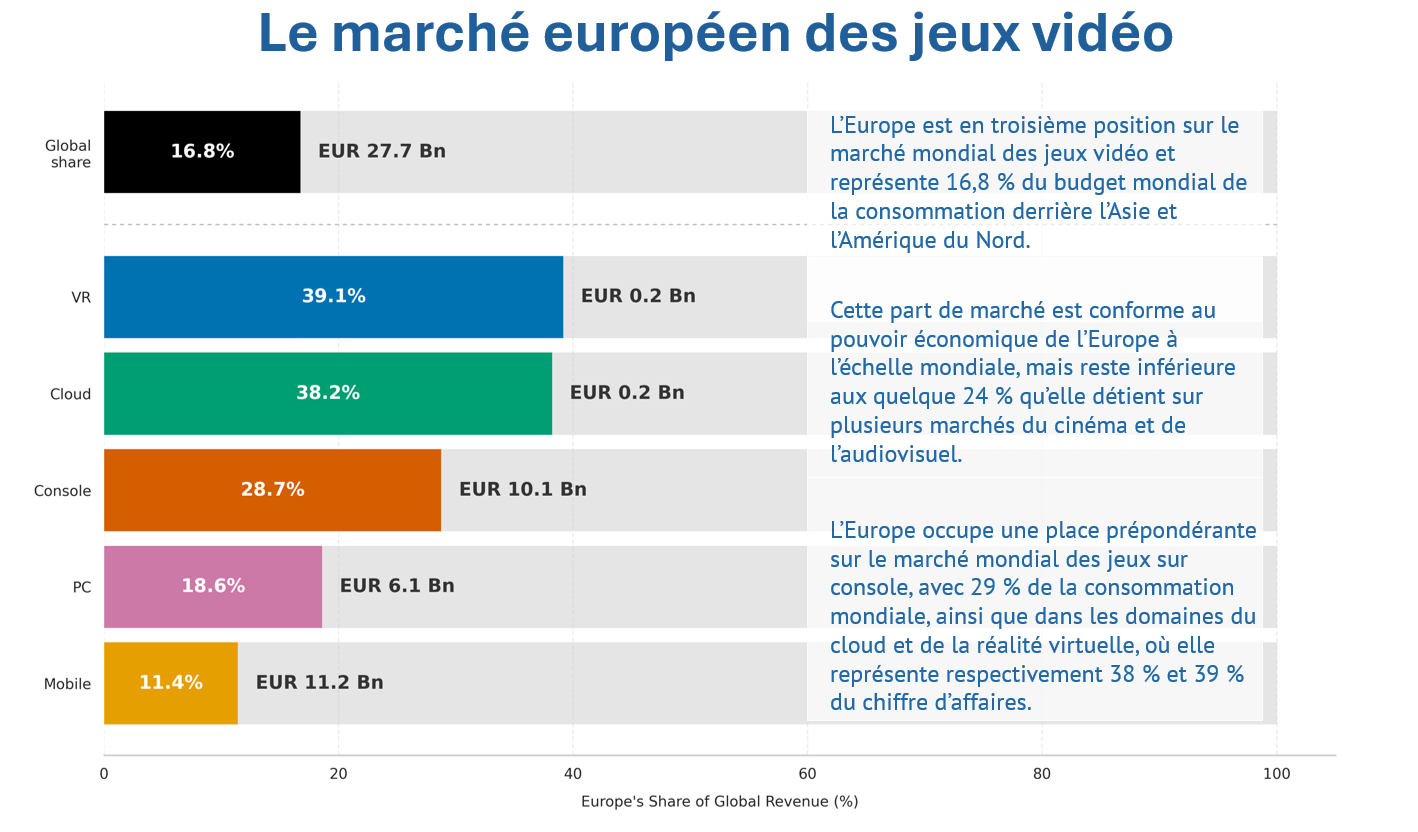
En 2025, le marché mondial des jeux vidéo se chiffre à 167 milliards d’euros. L’Europe se classe en troisième position avec environ 17 % du budget de consommation (soit 27,7 milliards d’euros), derrière l’Asie (45 %) et l’Amérique du Nord (30 %).
L’Observatoire européen de l’audiovisuel, qui fait partie du Conseil de l’Europe à Strasbourg, vient de publier un nouveau rapport intitulé The European market volume for video games: Consumer spending 2021–2025. Il s’agit de la première publication de l’Observatoire consacrée aux jeux vidéo. Ce rapport présente une analyse inédite du budget de consommation de jeux vidéo pour chacun des 35 pays européens étudiés.
Principaux constats
- Un marché mature après des années de croissance : le budget européen de consommation de jeux vidéo a presque doublé au cours de la dernière décennie, passant de 14,3 milliards d’euros en 2016 à 27,7 milliards d’euros en 2025. Après une hausse exceptionnelle de la demande en 2020 (+19 % par rapport à l’année précédente en raison des mesures de confinement pendant la pandémie), la croissance s’est stabilisée pour atteindre un taux annuel moyen de 3 %.
- Un profil multiplateforme équilibré : contrairement aux marchés asiatiques, où le smartphone occupe une place prédominante (73 % de part de marché), l’Europe conserve un écosystème de plateformes remarquablement équilibré. Selon les données de 2025, les appareils mobiles constituent le principal segment des terminaux individuels, à concurrence de 40,3 % (11,2 milliards d’euros), suivis de près par les consoles de salon qui représentent 36,5 % (10,1 milliards d’euros), et les PC à hauteur de 21,9 % (6,1 milliards d’euros).
- Les technologies émergentes restent marginales : même si les jeux en cloud (cloud gaming) et la réalité virtuelle ne représentent globalement que 1 % environ du budget européen, l’Europe joue un rôle de premier plan à l’échelle mondiale avec respectivement 38 % et 39 % du chiffre d’affaires mondial du cloud gaming et de la réalité virtuelle.
- Évolution vers un modèle de revenus récurrents : les micro-transactions et les contenus téléchargeables intégrés aux jeux représentent 58,3 % (16,2 milliards d’euros) du budget de consommation en Europe en 2025, confirmant ainsi la tendance de la dernière décennie en faveur de la dématérialisation des jeux. Au cours de cette décennie, les services par abonnement ont enregistré une croissance de 371 % pour s’établir à 3,4 milliards d’euros en 2025, tandis que les logiciels vendus dans le commerce sur support physique ne représentent plus que 5,2 % de la consommation européenne.
Trois catégories distinctes en fonction de l’architecture des plateformes en Europe
Le rapport met en lumière des différences structurelles marquées entre les pays européens et regroupe les marchés nationaux en trois catégories distinctes sur la base de l’architecture des plateformes et des données disponibles pour 2025 :
- Marchés multiplateformes équilibrés (forte prédominance des consoles) : l’économie des pays d’Europe occidentale et d’Europe du Nord (par ex. Royaume-Uni, Allemagne, France et Espagne) se caractérisent par un taux élevé de dépense moyenne par personne et une forte implantation des consoles de salon (avec une part de marché moyenne de 38 %), parallèlement à la progression des abonnements numériques.
- Écosystèmes mixtes PC-mobile : les pays d’Europe centrale et orientale (par ex. Pologne, République tchèque, Roumanie et Ukraine) affichent une très faible part de consoles (< 1 % de part de marché) et s’appuient sur les PC (41 % de part de marché) et les appareils mobiles (57 % de part de marché) qui proposent des jeux en ligne gratuits.
- Petits marchés axés principalement sur le mobile : les micro-États et les pays insulaires (Chypre, Luxembourg, Malte) opèrent presque exclusivement sur des plateformes mobiles (près de 99 % de part de marché), en renonçant totalement au commerce de supports physiques et d’équipement matériel de salon.
Principaux marchés européens
Le marché européen du jeu vidéo se caractérise par une forte concentration. En 2025, sous l’impulsion du Royaume-Uni, de l’Allemagne et de la France, les huit principaux marchés européens du jeu vidéo représentent globalement 79 % du budget total de consommation en Europe.
- Royaume-Uni 5,93 milliards d’euros
- Allemagne : 5,67 milliards d’euros
- France: 4,12 milliards d’euros
- Italie 1,90 milliard d’euros
- Espagne 1,57 milliard d’euros
- Pays-Bas 1,04 milliard d’euros
- Pologne (PL) 990 millions d’euros
- Belgique 680 millions d’euros
Ce rapport est signé Joan Ramon Rodriguez-Amat, analyste spécialisé dans les jeux vidéo à l’Observatoire européen de l’audiovisuel. Il constitue la première publication dans le cadre du projet pilote de l’Observatoire portant sur le secteur des jeux vidéo. S’appuyant sur l’expertise de longue date de l’Observatoire en matière d’analyse des aspects juridiques et commerciaux du secteur européen de l’audiovisuel, ainsi que sur sa mission de service public consistant à fournir des informations fiables, indépendantes et transparentes, cette initiative élargit ses recherches pour intégrer ce domaine en pleine mutation en vue de contribuer à une meilleure connaissance du secteur, de son fonctionnement et de son évolution. Au cours des trois prochaines années (2026-2028), ce projet se penchera sur différents aspects de l’industrie vidéoludique. Le présent rapport de marché sera suivi par un autre rapport, en cours d’élaboration, qui recensera les dispositifs d’aide publique soutenant l’industrie vidéoludique dans les différents pays européens ; sa publication est prévue début 2027.
 Notre auter - Joan Ramon Rodriguez-Amat, Analyste Senior, Jeux vidéo
 + 33 (0) 3 90 21 60 10 (direct)

