Dernières nouvelles

Retour Un lent retour à la normale : la fréquentation des cinémas dans l’UE et au Royaume-Uni augmente de 63 % en 2022, mais reste inférieure à la moyenne pré-pandémique

L’Observatoire européen de l’audiovisuel publie ses premières données 2022 sur le cinéma européen pendant la Berlinale
Un lent retour à la normale : la fréquentation des cinémas dans l’UE et au Royaume-Uni augmente de 63 % en 2022, mais reste inférieure à la moyenne pré-pandémique

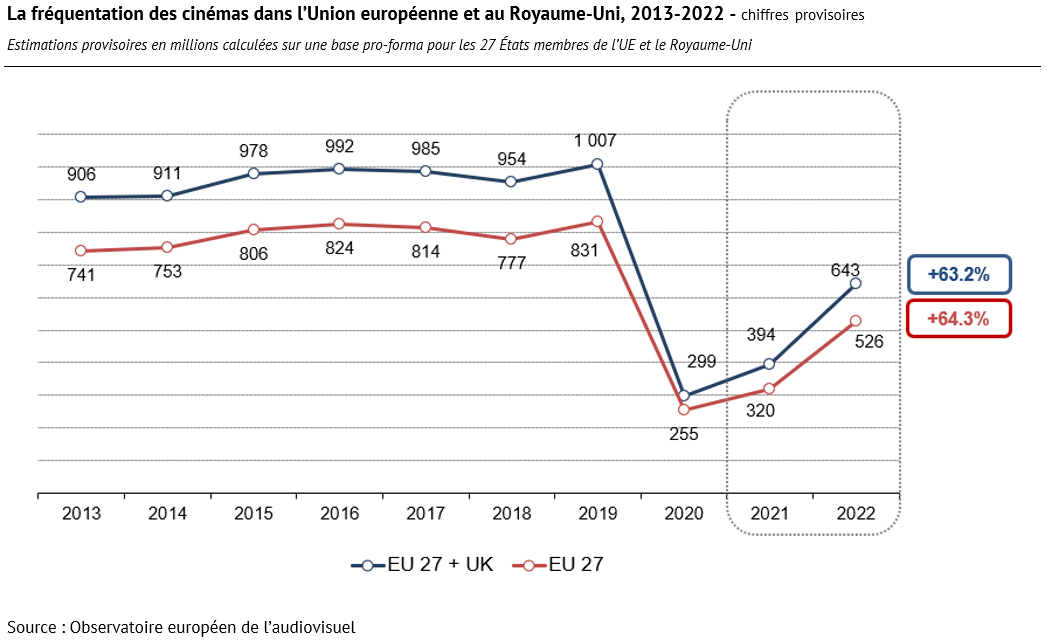
Sur la base des premières données collectées par l’Observatoire européen de l’audiovisuel, la fréquentation des salles de cinéma dans l’Union européenne et au Royaume-Uni atteint 643 millions d’entrées en 2022. Cela représente 249 millions d’entrées de plus qu’en 2021, soit une augmentation de 63 % en glissement annuel. On constate une reprise similaire si l’on considère uniquement l’Union européenne (UE27), où le nombre d’entrées est estimé à 525,8 millions en 2022, soit 205,7 millions d’entrées de plus qu’en 2021 (+64 % en glissement annuel).

Bien que ces chiffres préliminaires représentent une nette amélioration par rapport à 2021 (année où les cinémas ont été périodiquement fermés sur plusieurs marchés), ils restent très en deçà des niveaux antérieurs à la pandémie. Dans l’UE et au Royaume-Uni, les entrées en 2022 sont inférieures de 34,5 % à la moyenne de la période 2017-2019, soit une perte estimée de 338,9 entrées. On note une baisse similaire par rapport à la moyenne pré-pandémique (-34,9 %, -281,7 millions d’entrées) dans l’Union européenne hors Royaume-Uni (UE27). Ces chiffres montrent que le secteur européen des cinémas ne s’est pas totalement remis de la crise en 2022 et souffre encore de la frilosité du public et divers autres effets secondaires de la pandémie. 

La fréquentation des cinémas dans l’Union européenne et au Royaume-Uni, 2013-2022 - chiffres provisoires

Estimations provisoires en millions calculées sur une base pro-forma pour les 27 États membres de l’UE et le Royaume-Uni
​​​​​​​
Source : Observatoire européen de l’audiovisuel

En 2022, le nombre total des entrées a augmenté dans la grande majorité des marchés pour lesquels des données sont disponibles, avec des différences significatives selon les pays. Néanmoins, sur tous les marchés analysés, les entrées n’atteignent pas les niveaux antérieurs à l’épidémie de COVID. Au sein de l’UE, l’augmentation annuelle de la fréquentation des cinémas est nettement supérieure à la moyenne en Lettonie (+241 %, +1,2 million d’entrées), en Slovénie (+143 %, +1,0 million), en Lituanie (+124 %, +1,7 million), en République slovaque (+110 %, +2,2 millions) et en Allemagne (+85 %, +35,9 millions). En revanche, la croissance interannuelle est relativement faible en Pologne (+51 %, +13,4 millions d’entrées), en Espagne (+33 %, +13,7 millions) et en Croatie (+32 %, +0,8 million). La France enregistre en 2022 la plus forte fréquentation en Europe, avec un total de 152,0 millions d’entrées (+59 % par rapport à 2021).

Le Danemark est le pays de l’UE affichant la plus forte reprise par rapport aux niveaux pré-pandémiques, avec une fréquentation qui représente 82 % de la moyenne sur la période 2017-2019. On observe également une reprise significative en République tchèque, où les entrées enregistrées en 2022 représentent 81 % de la moyenne pré-pandémique, en Bulgarie (77 %), en Autriche et en France (73 %). En revanche, la reprise a été plus faible en Italie, avec seulement 47,9 millions d’entrées en 2022, soit moins de la moitié de la fréquentation moyenne relevée entre 2017 et 2019.

Hors de l’UE, les entrées progressent de 58 % au Royaume-Uni pour atteindre 117,3 millions d’entrées, soit 43,3 millions de plus qu’en 2021, ce qui correspond à 67 % des niveaux pré-pandémiques. En Türkiye, la hausse de la fréquentation des salles est estimée à 35,8 millions d’entrées en 2022, soit une progression considérable de 189 % par rapport à 2021, ce qui ne représente toutefois que 53 % de la moyenne sur la période 2017-2019.

Même s’il est trop tôt pour analyser les entrées en fonction des différentes catégories de films, les premières données révèlent qu’au sein de l’UE et du Royaume-Uni, les recettes sont principalement portées par le succès des films à grand public des studios américains, notamment Avatar : La voie de l’eau (US), Top Gun : Maverick (US) et Les Minions 2 : Il était une fois Gru (US).

Par rapport à 2021, la part de marché des films nationaux progresse dans la moitié des 24 marchés de l’UE pour lesquels les données 2022 sont disponibles et dépasse la moyenne de la période 2017-2019 dans 16 pays. La France enregistre la plus forte part de marché pour les productions nationales au sein de l’UE (41 %), devant la République tchèque (37 %), le Danemark (30 %), la Finlande et l’Allemagne (27 %). Hors de l’UE, la part de marché des films nationaux recule à 30 % au Royaume-Uni (y compris les productions co-financées par les studios américains), contre 42 % en 2021 et 44 % en moyenne entre 2017 et 2019. Les productions britanniques indépendantes ne représentent que 8 % des recettes, contre 6 % en 2021 et une moyenne de 12 % avant la pandémie. La Türkiye a vu sa part de marché nationale passer d’un niveau historiquement bas de 23 % en 2021 à 51 % en 2022, juste en dessous des niveaux enregistrés les années précédentes.

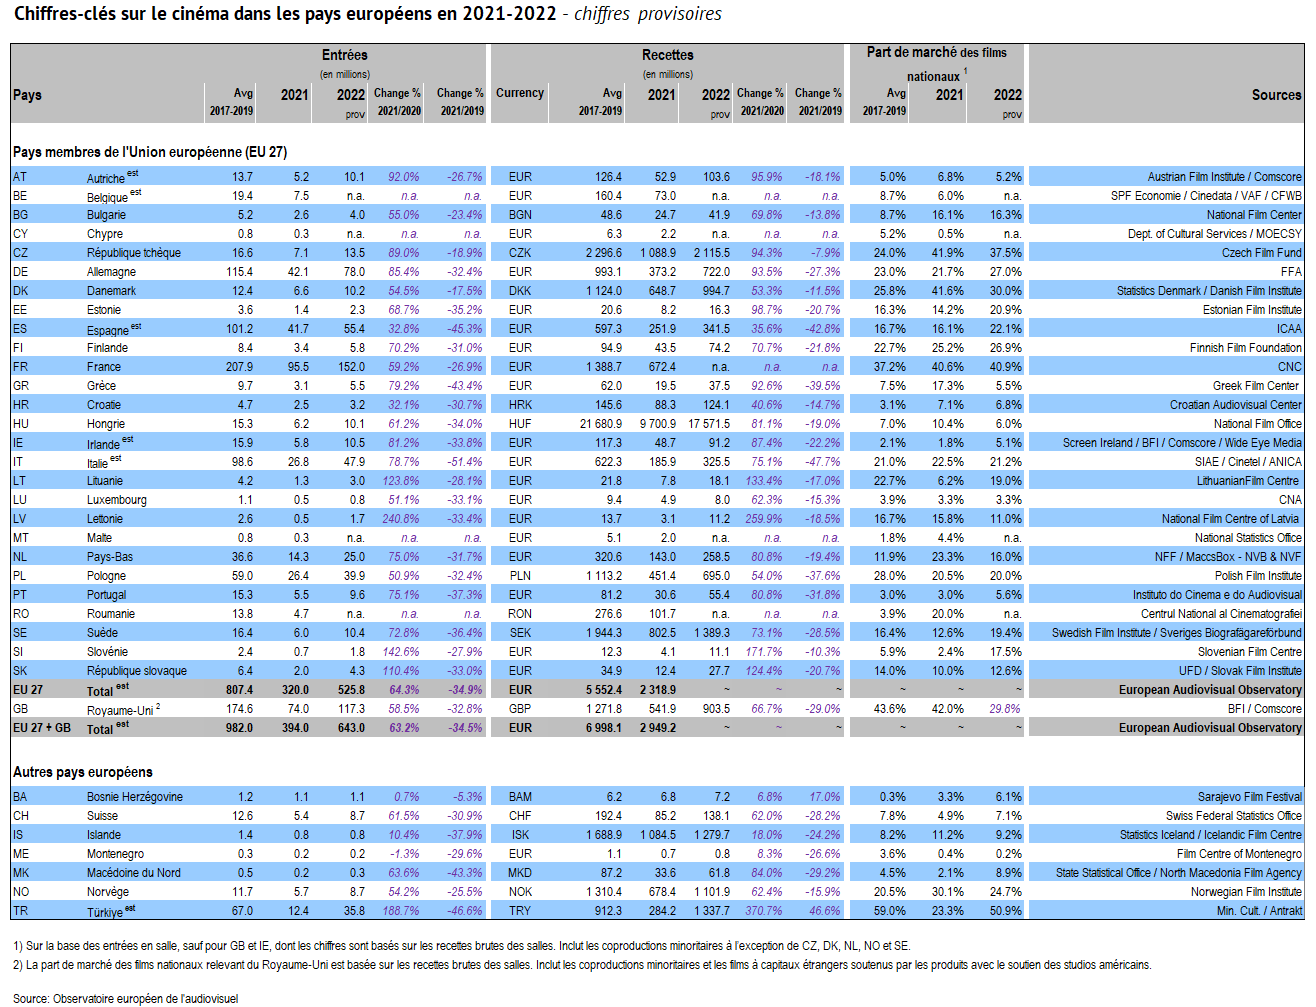
Chiffres-clés sur le cinéma dans les pays européens en 2021-2022 - chiffres provisoires
​
 

1)  Sur la base des entrées en salle, sauf pour GB et IE, dont les chiffres sont basés sur les recettes brutes des salles. Inclut les coproductions minoritaires à l’exception de CZ, DK, NL, NO et SE.

2)  La part de marché des films nationaux relevant du Royaume-Uni est basée sur les recettes brutes des salles. Inclut les coproductions minoritaires et les films à capitaux étrangers soutenus par les produits avec le soutien des studios américains.

Source : Observatoire européen de l’audiovisuel

Lien vers ces données au format Excel, ici.


Nota bene : 

  • Les données ont été collectées avec la collaboration de l’EFARN (European Film Agency Research Network).
  • Tous les chiffres portant sur 2022 sont provisoires.

Nos prochaines données sur le cinéma seront publiées en amont du Festival international du film de Cannes.
Pour recevoir nos communiqués de presse, envoyez un courriel à : [email protected]

Strasbourg 16 février 2023
  • Diminuer la taille du texte
  • Augmenter la taille du texte
  • Imprimer la page
Actualités

Retour Juste avant l’échéance de BREXIT, le Royaume-Uni est, une fois de plus, le principal marché audiovisuel de la grande Europe

L’Observatoire européen de l’audiovisuel publie un rapport présentant les données 2018 sur les services de médias audiovisuels en Europe extraites de la base de données MAVISE.
Juste avant l’échéance de BREXIT, le Royaume-Uni est, une fois de plus, le principal marché audiovisuel de la grande Europe

Principales constatations de ce nouveau rapport :

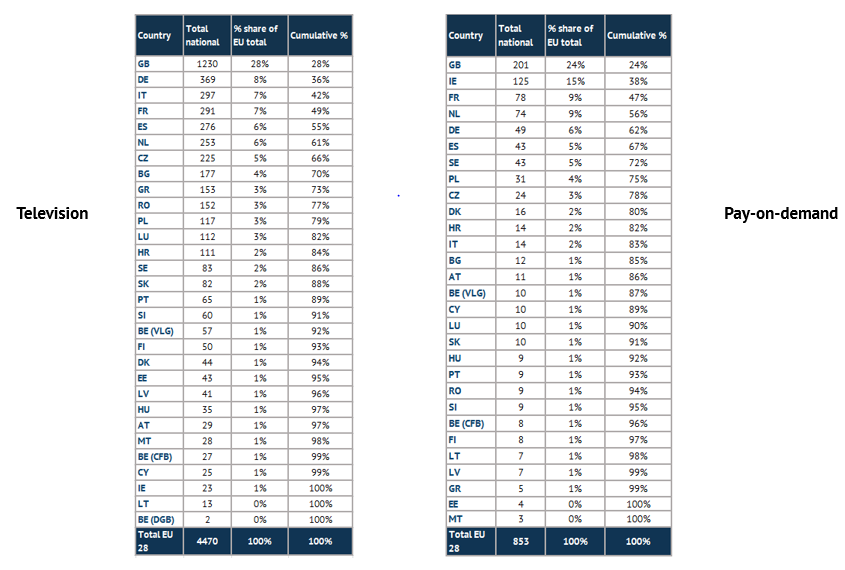
  • En 2018, le Royaume-Uni était encore, et de loin, le principal marché audiovisuel de la grande Europe (UE-28 plus les pays énumérés dans la note de bas de page)[1] : 1 230 chaînes de télévision et 201 services payants à la demande étaient établis dans le pays, dont beaucoup ciblaient d’autres marchés audiovisuels européens.
  • Le Royaume-Uni était également le premier contributeur à l’offre globale de services audiovisuels dans l’UE28. Environ un quart de l’ensemble des chaînes de télévision (28 %) et des services payants à la demande (24 %) y étaient établis.
  • Fin 2018, 11 123 chaînes de télévision (dont 5 039 chaînes locales) et 2 917 services à la demande[2] étaient disponibles dans la grande Europe.
  • Au total, 5 880 chaînes de télévision étaient établies dans la grande Europe (à l’exclusion des chaînes locales), dont 4 470 dans l’UE28 de même que 968 services payants à la demande (dont 853 dans l’UE28). Au total, 4 838 licences de télédiffusion (à l’exclusion des licences locales) ont été accordées (dont 3 555 dans l’UE28).

L’Observatoire européen de l’audiovisuel, qui fait partie du Conseil de l’Europe à Strasbourg, vient de publier un nouveau rapport intitulé Audiovisual media in Europe: market insights. S’appuyant sur l’analyse des données 2018 collectées dans la base de données MAVISE, ce rapport dresse un panorama du paysage européen des médias audiovisuels en l’étudiant sous trois angles différents. Le premier se concentre sur l’offre de services de médias audiovisuels en Europe et présente les chiffres sur les chaînes de télévision et les services à la demande disponibles et établis dans les marchés européens. Le deuxième porte sur l’accès et la distribution des services audiovisuels en Europe et note la prédominance des modèles économiques payants dans ce secteur. Le troisième angle met en lumière l’empreinte croissante en Europe des services de médias audiovisuels ciblés qui desservent des marchés non nationaux.

1. Le Royaume-Uni reste le premier marché audiovisuel dans la grande Europe

  • Le Royaume-Uni reste, et de loin, le principal marché audiovisuel de la grande Europe : 1 230 chaînes de télévision et 201 services payants à la demande étaient établis dans le pays, dont beaucoup ciblaient d’autres marchés audiovisuels européens.
  • Le Royaume-Uni était également le premier contributeur à l’offre globale de services audiovisuels dans l’UE28. Environ un quart de l’ensemble des chaînes de télévision (28 %) et des services payants à la demande (24 %) y étaient établis.
  • Fin 2018, 11 123 chaînes de télévision étaient disponibles en Europe[3], dont 5 039 chaînes locales. En outre, 2 917 services à la demande[4] étaient disponibles en Europe, y compris des services établis hors Europe qui ciblaient les marchés européens ; dont 1 624 services de télévision de rattrapage, 1 081 services payants à la demande et 212 services gratuits à la demande.
  • Fin 2018, 5 880 chaînes de télévision étaient établies en Europe (à l’exclusion des chaînes locales), dont 4 470 étaient basées dans l’UE28. Les autorités de régulation européennes ont délivré 4 838 licences de radiodiffusion télévisuelle (à l’exclusion des licences locales), dont 3 555 dans l’UE28. Parmi les chaînes de télévision établies en Europe, 8 % appartenaient au secteur public, 91 % à une entreprise privée et 1 % à une société mixte (chiffres similaires pour l’UE28) ; environ 28 % des chaînes de télévision étaient disponibles en format HD et le même pourcentage proposait un service de télévision de rattrapage ; environ 4 % des chaînes avaient une version en différé (chiffres identiques pour l’UE28).
  • Sur les 968 services payants à la demande établis en Europe, 853 étaient basés dans l’UE28 ; parmi ceux-ci, seuls 2 % appartenaient à des organismes de radiodiffusion de service public et 1 % à une société mixte.

Concentration des chaînes de télévision et des services payants à la demande établis dans l’UE28 | 2018 - En nombre de services et en part en %

Source : Base de données MAVISE 2018 

2. Prévalence des modèles économiques payants

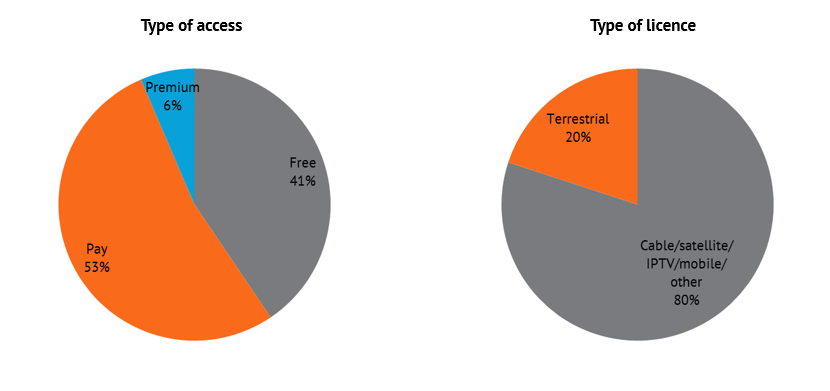
  • Un service de télévision sur cinq établi en Europe* en 2018 était accessible via la télévision numérique terrestre (20 %), et le reste par câble, satellite, ou IPTV (télévision par protocole internet).
  • La majorité des chaînes de télévision étaient des services payants et/ou premium, tandis que 41 % des chaînes établies en Europe étaient gratuites. Ces pourcentages sont similaires pour l’UE28.
  • Le modèle économique prévalant pour les services payants à la demande était la vidéo à la demande par abonnement (SVOD) (59 %), qui devançait la vidéo à la demande transactionnelle (TVOD) (41 %).

Répartition des chaînes de télévision établies dans l’EUR40 + Maroc par type d’accès et par type de licence | 2018 - En part en %

Source : Base de données MAVISE 2018

3. Empreinte croissante des services de médias audiovisuels ciblant d’autres marchés

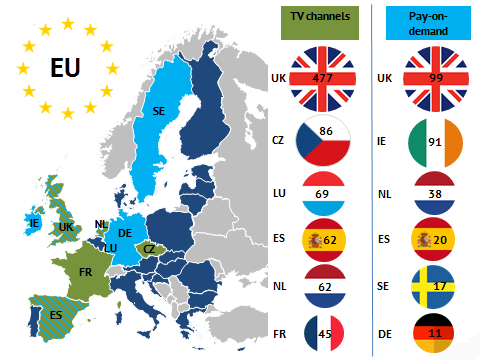
  • Comme pour la télévision (Europe n=563 ; UE28 n=477), le Royaume-Uni était en 2018 de loin le principal pôle pour les services payants à la demande ciblant des marchés étrangers, avec un total de 130 services ciblant d’autres marchés européens, dont 99 ciblaient exclusivement l’UE28.
  • Plus d’un cinquième de l’ensemble des chaînes de télévision (21 % ; n=917) et plus d’un tiers (36 % ; n=306) des services payants à la demande basés dans l’UE28 ciblaient spécifiquement d’autres marchés de l’UE28. En Europe*, 19 % (n = 1136) des chaînes de télévision et 43 % (n = 413) des services payants à la demande ciblaient des marchés étrangers. Ils appartenaient principalement à de grandes sociétés de radiodiffusion et de divertissement, dont la majorité est d’origine américaine.
  • 69 % de l’ensemble des chaînes de télévision ciblant d’autres marchés de l’UE28 étaient basés au Royaume-Uni, en République tchèque et au Luxembourg, et 75 % des services payants à la demande ciblant d’autres marchés de l’UE28 étaient basés au Royaume-Uni, en Irlande et aux Pays-Bas.

Principaux pôles de médias audiovisuels ciblant principalement d’autres marchés de l’UE28 par pays | 2018 - En nombre de services

Source : Base de données MAVISE 2018

Accédez à la base de données MAVISE ici

[1] L’Europe comprend l’UE28, l’Albanie, l’Arménie, la Bosnie-Herzégovine, la Géorgie, l’Islande, le Liechtenstein, le Monténégro, la Macédoine du Nord, la Norvège, la Fédération de Russie, la Suisse, la Turquie et le Maroc

[2] Les chiffres relatifs aux services à la demande disponibles en Europe comprennent à la fois les services gratuits et payants

 [3] Ibid

[4] Voir note de bas de page 1

Strasbourg, France 10/10/2019
  • Diminuer la taille du texte
  • Augmenter la taille du texte
  • Imprimer la page

IRIS Observations juridiques

Un résumé des dernières évolutions juridiques dans les secteurs du cinéma, de la télévision et du streaming, ainsi que des développements en matière de politique publique au niveau national et européen, envoyé chaque mois dans votre boîte mail.

LE BULLETIN D'INFORMATION

Toutes les activités récentes de l'Observatoire en un coup d’œil

Abonnez-vous à notre bulletin d’information mensuel et vous recevrez recevez les liens vers nos dernières publications sur le cinéma, la télévision ou la vidéo à la demande.

Vous recevrez également en avant-première des invitations à participer à nos prochains événements. Et enfin, vous trouverez les liens vers les présentations faites au cours de nos diverses conférences. Que demander de plus ?

 Alison Hindhaugh

 Tél.: + 33 (0) 3 90 21 60 10 (direct)

Tableau de bord VOD : les données essentielles sur la VOD

Données principales sur la VOD :

  • nombre de services
  • abonnements
  • revenus
  • principaux acteurs
  • composition des catalogues
  • temps de visionnage
  • et plus encore

Lien vers le tableau de bord

événements

Visitez notre page Événements pour plus de détails sur les manifestations de l’Observatoire ainsi que les conférences auxquelles nous participons.

Vous pouvez également télécharger les présentations de notre conférence à partir de cette page.

Plus d'infos ici

Regardez nos films

Visitez notre chaîne YouTube pour visionner les dernières vidéos de nos conférences.

Plus d'infos ici


Watch our videos