
The European market volume for video games: Consumer spending 2021–2025 hier herunterladen
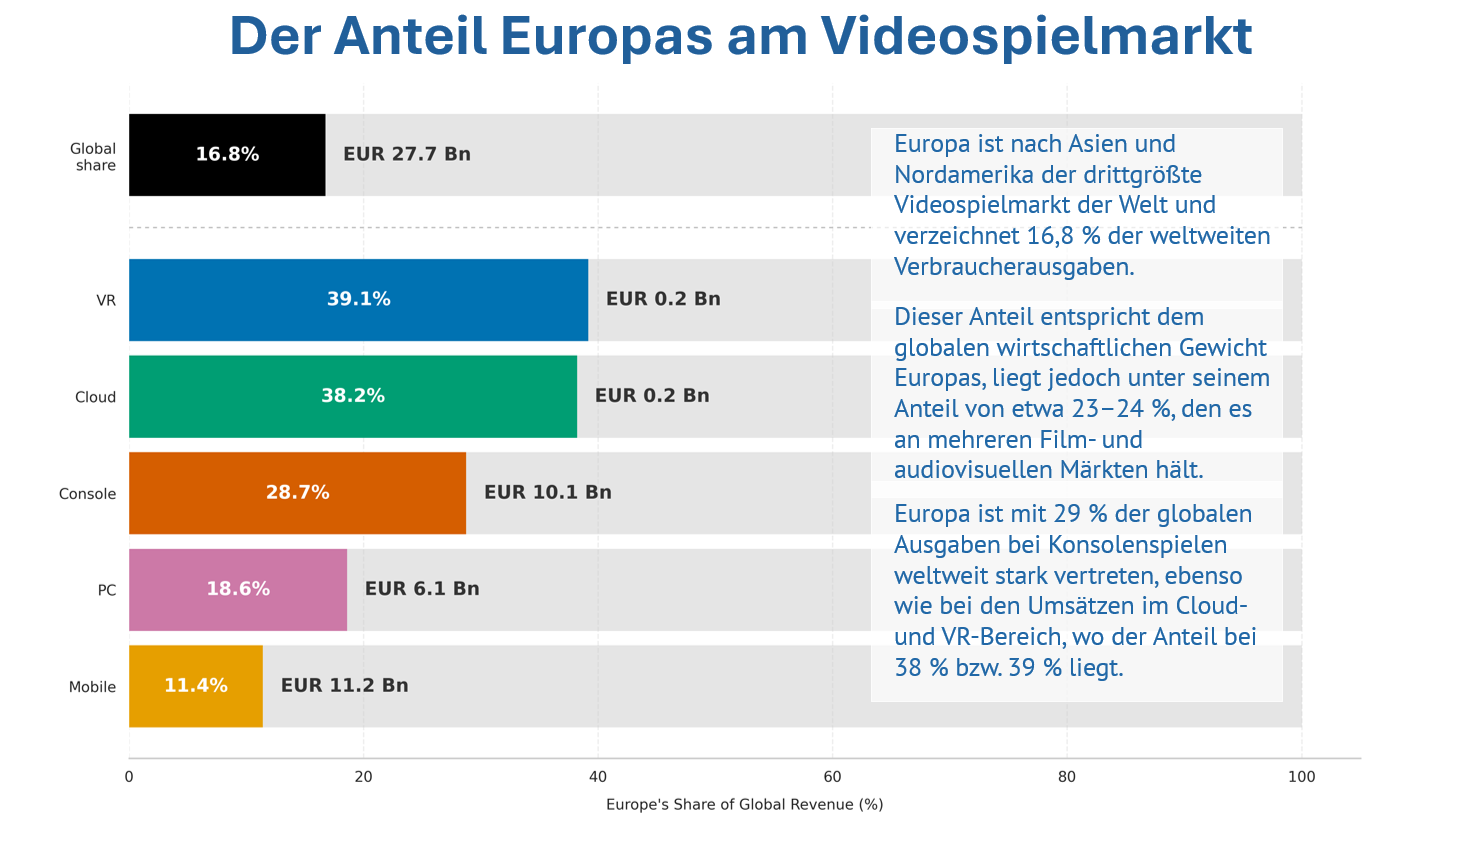
Der weltweite Markt für Videospiele hatte 2025 ein Volumen von EUR 167 Milliarden. Europa liegt mit rund 17 % der Verbraucherausgaben (EUR 27,7 Mrd.) hinter Asien (45 %) und Nordamerika (30 %) an dritter Stelle.
Der Bericht The European market volume for video games: Consumer spending 2021–2025 wurde gerade von der Europäischen Audiovisuellen Informationsstelle, Teil des Europarats in Straßburg, veröffentlicht. Er ist die erste Publikation der Informationsstelle im Bereich Videospiele und bietet die erste länderbezogene Analyse der Verbraucherausgaben für Videospiele in 35 europäischen Ländern.
Zentrale Erkenntnisse
- Marktreifung nach Jahren des Wachstums: Die Ausgaben europäischer Verbraucher für Videospiele haben sich in den letzten zehn Jahren fast verdoppelt und sind von EUR 14,3 Milliarden 2016 auf EUR 27,7 Milliarden 2025 gestiegen. Nach einem außergewöhnlichen Nachfrageschub 2020 (+19 % im Vergleich zum Vorjahr aufgrund der Pandemie-Lockdowns) hat sich das Wachstum auf einen reifen jährlichen Durchschnitt von 3 % stabilisiert.
- Ausgewogenes Multiplattform-Profil: Im Gegensatz zu den asiatischen Märkten mit einem stark dominanten Mobilbereich (73 % Anteil) weist Europa ein bemerkenswert ausgewogenes Plattform-Ökosystem auf. Daten von 2025 zeigen Mobilgeräte mit 40,3 % (EUR 11,2 Mrd.) als das größte einzelne Gerätesegment, dicht gefolgt von dedizierten Heimkonsolen mit 36,5 % (EUR 10,1 Mrd.) und PCs mit 21,9 % (EUR 6,1 Mrd.).
- Neue Technologien nach wie vor eine Randerscheinung: Cloud-Gaming und Virtual Reality (VR) stehen zusammen lediglich für etwa 1 % der europäischen Ausgaben; mit Anteilen von 38 % und 39 % an den globalen Cloud-Gaming- bzw. VR-Umsätzen spielt Europa jedoch weltweit eine führende Rolle.
- Hin zu wiederkehrenden Umsätzen: In-Game-Mikrotransaktionen und Downloaderweiterungen (downloadable content - DLC) generierten 2025 58,3 % (EUR 16,2 Mrd.) der Verbraucherausgaben in Europa und festigten damit den seit zehn Jahren anhaltenden Trend weg vom traditionellen Kaufspiel mit physischem Trägermedium (box product). Der Umsatz mit Abonnementdiensten stieg in diesen zehn Jahren um 371 % bis auf EUR 3,4 Milliarden 2025, während der Anteil von Kaufsoftware auf physischen Datenträgern auf nur noch 5,2 % der europäischen Ausgaben sank.
Drei abgegrenzte Cluster aufgrund der Plattformarchitektur in Europa
Der Bericht zeigt deutliche strukturelle Unterschiede zwischen den europäischen Ländern auf und unterteilt die nationalen Märkte aufgrund der Plattformarchitektur und der 2025 verfügbaren Daten in drei abgegrenzte Cluster:
- Ausgewogene Multiplattform-Märkte (konsolenbetont): Volkswirtschaften West- und Nordeuropas (z. B. Vereinigtes Königreich, Deutschland, Frankreich, Spanien) verzeichnen hohe Pro-Kopf-Ausgaben und eine starke Position bei Heimkonsolen (im Durchschnitt 38 % Anteil) neben Wachstum bei digitalen Abonnements.
- Duales Ökosystem aus PC und Mobilgeräten: In zentral- und osteuropäischen Ländern (z. B. Polen, Tschechien, Rumänien, Ukraine) ist die Verbreitung von Konsolen nahezu null (< 1 % Anteil); stattdessen liegt der Schwerpunkt auf Desktop-PCs (41 % Anteil) und Mobilgeräten (57 % Anteil) mit Nutzung kostenlos spielbarer Live-Dienste.
- Kleine Märkte mit Mobildominanz: Kleinstaaten und Inselstaaten (Zypern, Luxemburg, Malta) nutzen fast ausschließlich mobile Plattformen (Anteil von ca. 99 %) und umgehen damit physische Kaufsoftware und stationäre Geräte vollständig.
Wichtigste europäische Märkte
Der europäische Videospielmarkt ist stark konzentriert. Angeführt vom Vereinigten Königreich, von Deutschland und Frankreich entfielen 2025 auf die acht größten europäischen Videospielmärkte zusammen 79 % der gesamten Verbraucherausgaben in Europa.
- Vereinigtes Königreich: EUR 5,93 Mrd.
- Deutschland: EUR 5,67 Mrd.
- Frankreich: EUR 4,12 Mrd.
- Italien: EUR 1,90 Mrd.
- Spanien: EUR 1,57 Mrd.
- Niederlande: EUR 1,04 Mrd.
- Polen: EUR 990 Mio.
- Belgien: EUR 680 Mio.
Der Bericht wurde von Joan Ramon Rodriguez-Amat, dem Analysten für Videospiele bei der Europäischen Audiovisuellen Informationsstelle verfasst und ist das erste Ergebnis des Pilotprojekts der Informationsstelle zur Untersuchung des Videospielsektors. Aufbauend auf der langjährigen Expertise der Informationsstelle bei der Analyse rechtlicher und marktbezogener Aspekte des europäischen audiovisuellen Sektors sowie auf ihrem öffentlichen Auftrag, zuverlässige, unabhängige und transparente Informationen bereitzustellen, weitet diese Initiative ihre analytische Arbeit auf diesen sich wandelnden Bereich aus. Sie soll zu einem besseren Verständnis des Sektors, seiner Funktionsweise und seines Wandels beitragen. In den kommenden drei Jahren (2026–2028) wird dieses Projekt verschiedene Aspekte der Videospielbranche untersuchen. Neben diesem Marktbericht wird derzeit an einem Bericht gearbeitet, der die bestehenden staatlichen Förderprogramme für die Videospielbranche in den europäischen Ländern kartiert; seine Veröffentlichung ist für Anfang 2027 geplant.
 Unser Autor: Joan Ramon Rodriguez-Amat, Video Games Analyst
 + 33 (0) 3 90 21 60 10 (direct)

